- TOP
- 税制上の優遇措置について
税制上の優遇措置について
個人の場合
個人の方からご寄付をいただいた場合、所得税の寄付金控除をうけることができます。
詳細につきましては、お近くの税務署またはご担当税理士にお問い合わせください。
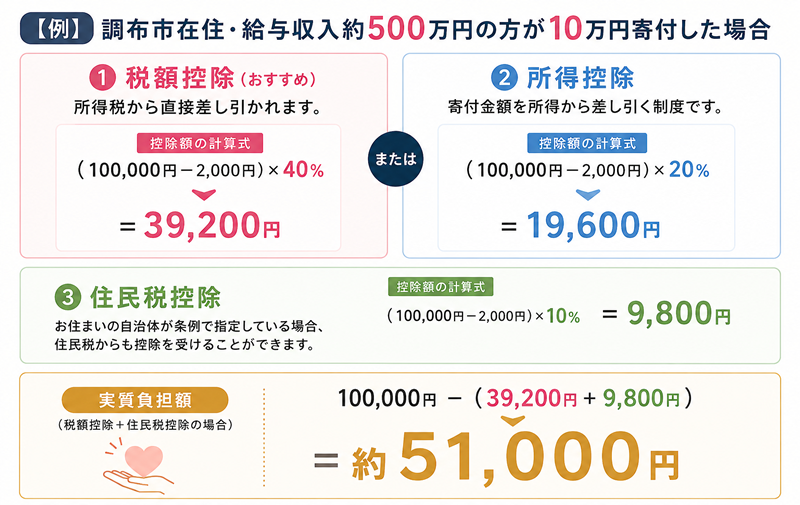
- ※税制上の優遇措置を受けるためには確定申告が必要です。
- ※控除額は所得、家族構成、各種控除の状況等により異なります。
- ※住民税控除の適用可否は、お住まいの自治体によって異なります。
- ※寄付金控除には一定の要件があります。
- ※ご本人またはご親族の入学に関して行われる寄付金は、原則として税制上の優遇措置の対象となりません。ただし、寄付の募集時期、募集方法、寄付の内容等によって取扱いが異なる場合があります。
- ※入学に関する寄付金は、原則として税制上の優遇措置の対象となりませんが、2026年度入学生の方が初等部断熱改修『木のぬくもり寄付』にご寄付いただく場合は、別の寄付金として税制上の優遇措置の対象となります。
- ※寄付金の領収書は、寄付金を受領したことを証するものです。領収書の発行をもって、税制上の優遇措置の対象となることを保証するものではありません。
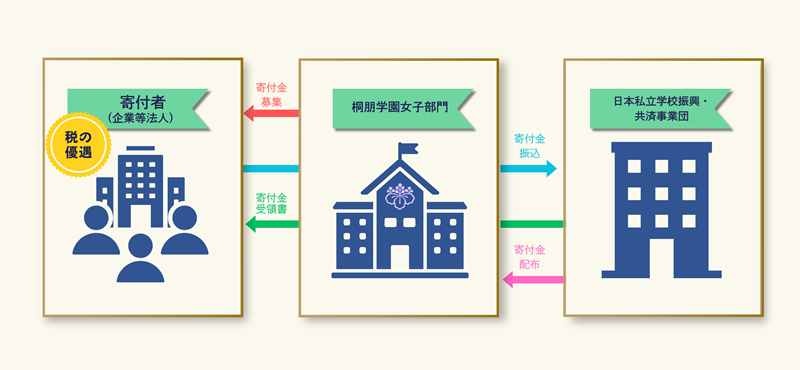
法人の場合
法人等からのご寄付は、特定公益増進法に対する寄付金として、一般の寄付金とは別枠で損益算入することができます。詳細につきましては、税務署または税理士にご相談ください。